Domain icfl.de kaufen?
Wir ziehen mit dem Projekt
icfl.de um.
Sind Sie am Kauf der Domain
icfl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain icfl.de kaufen?
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
Ähnliche Suchbegriffe für Unterversicherung
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
Mentoring, Fachbücher von Nele Graf, Frank EdelkrautDieses Buch befasst sich mit den wichtigsten Aspekten zur erfolgreichen Konzeption und Durchführung von Mentoringprogrammen. Ergänzt um Arbeitshilfen, Fallstudien und Checklisten, bietet das Buch einen praxistauglichen und zukunftsorientierten Leitfaden für erfolgreiches Mentoring. Die neuen Anforderungen der Personalentwicklung, wie zum Beispiel Lernen im Arbeitskontext, individualisierte Lernmassnahmen und partnerschaftliches Lernen, kann Mentoring ideal bedienen. Hinzu kommt, dass Mentoring auch für den Mentor selbst und das Unternehmen einen signifikanten Nutzen besitzt. In der 2. Auflage werden neue Fallstudien vorgestellt und das Thema der Evaluation von Mentoringprogrammen umfassender beleuchtet. Darüber hinaus wird die Einbindung des Mentoring in zukunftsfähige Systeme der Personalentwicklung diskutiert.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mentoring in Schools, Fachbücher von Haili HughesEin umfassender Leitfaden, um ein geschätzter Mentor in der Schule zu werden, der die nächste Generation von Lehrern auf ihrem Weg zu einer langen und erfüllenden Karriere im Klassenzimmer begleiten kann.25,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **
Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Wie kann man das Internet nutzen, um effektives Coaching und Mentoring anzubieten?
1. Durch die Nutzung von Videokonferenz-Tools wie Zoom oder Skype können Coachings und Mentoring-Sitzungen online abgehalten werden. 2. Plattformen wie LinkedIn oder Xing ermöglichen es, ein Netzwerk aufzubauen und potenzielle Klienten zu erreichen. 3. Online-Kurse und Webinare können genutzt werden, um Wissen und Fähigkeiten zu vermitteln und das Coaching-Angebot zu erweitern. **
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
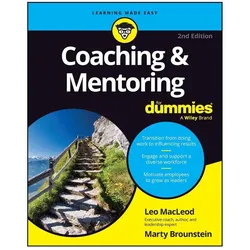
Coaching & Mentoring For Dummies, Ratgeber von Leo MacLeod, Marty BrounsteinInspiriere Menschen dazu, in jeder Arbeitsumgebung ihr Bestes zu geben. Coaching und Mentoring für Dummies ist das Handbuch, das Vorgesetzten hilft, ihre Rolle von Ausführenden/Managern zu Coaches/Mentoren zu verändern. Der Leadership- und Coaching-Experte Leo MacLeod teilt die Geheimnisse, wie man Mitarbeiter motiviert, Sinn in ihrer Arbeit zu finden und als unabhängige Problemlöser zu wachsen, ohne sie mikromanagen zu müssen. Geschrieben für die sich verändernde Arbeitswelt von heute, bietet das Buch Anleitung zur Führung vielfältiger Teams, zur Zusammenarbeit mit jüngeren Generationen und zur Arbeit im Homeoffice. Geschäfte basieren auf Beziehungen, insbesondere in der heutigen globalen Wirtschaft. Coaching und Mentoring sind wichtiger denn je. Dieser leicht verständliche Leitfaden vermittelt Ihnen die Fähigkeiten, um Verbindungen zu stärken und nützliches Wissen weiterzugeben, das Teams hilft, ihre Produktivität und Arbeitsqualität zu steigern. - Erwerben oder verbessern Sie die Coaching-Fähigkeiten, die die Leistung und das Engagement von Mitarbeitern in vielfältigen Belegschaften fördern. - Ermutigen Sie Kollegen, Ergebnisse zu liefern, und leiten Sie Mitarbeiter dazu an, selbstständig zu denken. - Motivieren Sie Teams sowohl persönlich als auch virtuell und navigieren Sie durch generationsübergreifende Herausforderungen. - Seien Sie ein Ansprechpartner für andere und holen Sie das Beste aus Ihren Teams heraus. - Fördern Sie Mentoring-Beziehungen, die Mitarbeitern helfen, zu wachsen und in ihrer Karriere engagiert zu bleiben. Dies ist der perfekte Dummies-Leitfaden für alle, die die besten Praktiken des Coachings und Mentorings in der heutigen vielfältigen, digitalen Welt erlernen möchten.27,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selbstmanagement im Job, Sachbücher von Denise GrauwilerDas Buch "Selbstmanagement im Job" von Denise Grauwiler bietet eine umfassende Anleitung zur Verbesserung des Wohlbefindens am Arbeitsplatz. In einer Zeit, in der sich die Arbeitskultur ständig wandelt, ist es entscheidend, neue Kompetenzen wie Kreativität, Selbstverantwortung und Veränderungsbereitschaft zu entwickeln. Grauwiler, eine erfahrene Laufbahncoach, thematisiert in ihrem Ratgeber verschiedene Herausforderungen, die im Berufsleben auftreten können. Dazu gehören die Angst vor finanzieller Unsicherheit, der Verlust der Leidenschaft für die Arbeit, Konflikte mit Vorgesetzten und Kollegen sowie Anzeichen von Burn-out. Anhand des Zürcher Ressourcen-Modells (ZRM®) und der Persönlichkeits-System-Interaktionen (PSI) zeigt sie auf, wie Arbeitnehmende diese Situationen frühzeitig erkennen und aktiv gestalten können, um ein erfülltes Arbeitsleben zu führen.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mentoring, Fachbücher von Nele Graf, Frank EdelkrautDieses Buch befasst sich mit den wichtigsten Aspekten zur erfolgreichen Konzeption und Durchführung von Mentoringprogrammen. Ergänzt um Arbeitshilfen, Fallstudien und Checklisten, bietet das Buch einen praxistauglichen und zukunftsorientierten Leitfaden für erfolgreiches Mentoring. Die neuen Anforderungen der Personalentwicklung, wie zum Beispiel Lernen im Arbeitskontext, individualisierte Lernmassnahmen und partnerschaftliches Lernen, kann Mentoring ideal bedienen. Hinzu kommt, dass Mentoring auch für den Mentor selbst und das Unternehmen einen signifikanten Nutzen besitzt. In der 2. Auflage werden neue Fallstudien vorgestellt und das Thema der Evaluation von Mentoringprogrammen umfassender beleuchtet. Darüber hinaus wird die Einbindung des Mentoring in zukunftsfähige Systeme der Personalentwicklung diskutiert.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
Ähnliche Suchbegriffe für Unterversicherung
-
Mentoring in Schools, Fachbücher von Haili HughesEin umfassender Leitfaden, um ein geschätzter Mentor in der Schule zu werden, der die nächste Generation von Lehrern auf ihrem Weg zu einer langen und erfüllenden Karriere im Klassenzimmer begleiten kann.25,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selbstmanagement im Musikbetrieb, Fachbücher von Petra Tröndle SchneidewindDas Fachbuch "Selbstmanagement im Musikbetrieb" bietet eine umfassende Analyse der Herausforderungen, denen sich professionelle Musiker im aktuellen Musikmarkt gegenübersehen. In der zweiten, vollständig überarbeiteten Auflage wird das notwendige Handlungswissen vermittelt, um in einem zunehmend wettbewerbsintensiven Umfeld erfolgreich agieren zu können. Das Buch vereint Beiträge von Experten aus verschiedenen Bereichen, darunter Konzerthausintendanten, Ensemble- und Orchestermanager sowie Medienspezialisten. Es richtet sich an Kulturschaffende im gesamten deutschsprachigen Raum und behandelt das Thema Selbstmanagement nicht nur aus einer wissenschaftlichen Perspektive, sondern auch praxisnah. Die Lektüre ist sowohl für Musiker auf dem Weg in die Selbstständigkeit als auch für Kulturmanager und Veranstalter von grossem Wert. Die fundierten Inhalte und praxisorientierten Ansätze machen dieses Handbuch zu einem unverzichtbaren Begleiter für alle, die im Musikbetrieb tätig sind.27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **
-
Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Wie kann man das Internet nutzen, um effektives Coaching und Mentoring anzubieten?
1. Durch die Nutzung von Videokonferenz-Tools wie Zoom oder Skype können Coachings und Mentoring-Sitzungen online abgehalten werden. 2. Plattformen wie LinkedIn oder Xing ermöglichen es, ein Netzwerk aufzubauen und potenzielle Klienten zu erreichen. 3. Online-Kurse und Webinare können genutzt werden, um Wissen und Fähigkeiten zu vermitteln und das Coaching-Angebot zu erweitern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.